资管新规吹风,铁公基发威!投资者:右侧交易来了
时间:2018-07-23 17:55 来源:凤凰网香港万得通讯社报道,A股是典型的政策市消息市。在资管新规吹风下,继上周五大涨后,本周一大盘在疫苗事件下拒绝调整,在铁公基带动下,沪指成功创下7月以来新高。沪深300获主力资金买入,除银行以外,建筑、房地产、建材、钢铁、基本金属等资金流入居前。开始有投资者表示,右侧交易来了。
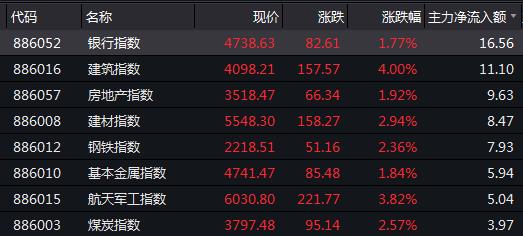
“铁公基”再次被委以重任
随着经济增速放缓,“铁公基”再次被委以重任。这次的任务,包括更多含义……
7月23日,在铁公基带动下,沪指成功创下7月以来新高,中字头股票表现抢眼。其中,建筑指数上涨4%,涨幅第一,概念股中国交建、龙元建设、成都路桥(002628)涨停;葛洲坝(600068)、中国建筑(601668)、中国化学(601117)跟风大涨。高铁基建股午后大幅上涨,除中国交建涨停外,中国铁建、中铁工业(600528)等大涨。
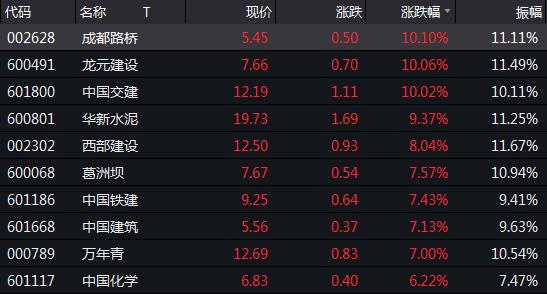
水泥建材板块大涨,万年青(000789)、华新水泥、西部建设(002302)一度涨停,福建水泥(600802)、冀东水泥(000401)、上峰水泥(000672)闻风而起。以前市场认为,在基建、棚改投资增速下行预期下,对相关领域龙头公司业绩下行担忧。本次由于量化宽松的动作升温,直接导致建筑建材等基建股出现了反弹。
据Wind数据统计,截止7月23日,制药、医疗保健、生物科技表现抢眼,医疗保健更是难得的领涨品种;今年建筑行业下跌19.93%,在行业中位于跌幅前例,而上证综指下跌了13.54%。
从今日盘面来看,受疫苗事件影响,今日医药板块领跌,生物科技、制药、医药保健分别下跌5.59%、3.7%、2.95%,成交200多亿元。分析师表示,目前医药板块正处高位,受利空因素因素影响,高位出货的资金肯定会流向低估值的价值股;那些今年跌幅较大、受政策支持的品种肯定会受到资金关照。
机构:资管新规助基建增速回升
7月20日晚,央行发布《关于进一步明确规范金融机构资产管理业务指导意见有关事项的通知》,随后银保监会和证监会分别发布银行理财和证券期货经营机构私募资管业务管理办法的征求意见稿。
与4月份出台的资管新规相比,《通知》及配套的相关细则可行性更强,并较之前造成市场激烈反应的监管政策有所调整与缓和,如产品净值计量、老产品对接新资产、允许银行自主有序确定过渡期内整改计划等,将会扭转社融加速下行的颓势以及非标回表不畅带来的风险,但整体上并不会改变资管新规监管大方向。
“通知”进一步明确,过渡期内,金融机构可以适当发行一部分老产品投资一些新资产,但这些新资产应当优先满足国家重点领域和重大工程建设续建项目以及中小微企业的融资需求。
融资条件的改善,将会对今年以来投资尤其是基建的颓势起到一定扭转。安信证券认为,央行及银保监会分别发布重磅文件,稳社融或有助于下半年基建投资增速回升。
光大证券(601788)预计基建投资今年在年底有望回弹至5%左右,而基建带动程度较大的制造业子行业如非金属矿物制造业、专用设备等投资增速,也会受到一定支撑,预计制造业全年投资增速或将保持在4.5%左右。固定资产投资全年仍维持在6.0%以上。
建筑行业跌近2成,位于跌幅前例
人们生活越来越富裕富裕,对公共基础设施的要求也越来越高。
据中国国家统计局的数字显示,2018年1-6月城镇固定资产投资额为297,316亿元,同比增6.0%,与预期一致,较2018年1-5月6.1%的增速低0.1个百分点。单以6月计增速为5.7%,环比提高1.8个百分点。
2018年1-6月城镇固定资产投资增速与预期一致,增速初步有见底迹象。认为基于稳经济的原则,基建投资增速进一步下跌的机会很小,而制造业投资增速亦将在高科技产业投资增加下提高,预计2018年城镇固定资产投资增速将为6.5%-7.0%。
截至6月底,我国172项节水供水重大水利工程已开工建设129项,在建重大水利工程投资规模超过1万亿元。截至6月底,全国公布中标的PPP项目达11.31万亿元,6月PPP落地项目个数环比有所增加但总项目规模继续下降。
2018年7月20日,住建部,发布《2017年建设工程监理统计公报》,2017年工程监理企业承揽合同额3962.96亿元,与上年相比增长28.47%。2017年工程监理企业全年营业收入3281.72亿元,与上年相比增长21.74%。
安信证券表示,今年以来建筑行业整体行情低迷主要反映出市场对于投资增速的悲观预期,即对于建筑行业需求端两大方向基建及房地产在经济发展动能转换,清理PPP项目、规范地方政府融资行为、资管新规下表外融资的逐步缩减背景下增长边际的递减预期。此预期受到政策变动的影响较大,但在2017年以来的一年半时间内已得到了较为充分的消化。尽管5月、6月基建投资增速达到了近年的低值,我们仍保持对于2018年下半年投资增速、财政支出力度、企业信用及融资环境边际改善的乐观预期。
2018年建筑行业低配严重
据申万宏源(000166)分析,2018年Q2建筑行业公募股票型基金配置系数为0.24,较2018Q1下降0.16。2018Q2建筑行业公募股票型基金配置系数0.24,与一季度相比,二级子行业中园林工程持仓下降是行业整体配置下降的主要因素,横向比较在申万28个一级行业中建筑行业排名第27位,纵向比较建筑行业0.24的配置系数也是近十年来配置的最低点。
建筑行业持仓占比继续减少,2018年Q2建筑板块占基金总持仓比重约为0.8%,延续了2017年Q1以来持续下行的趋势(2017年Q1-2018年Q1分别为3.8%、2.7%、2.3%、1.4%、1.3%),同样已降低至十年以来最低水平。
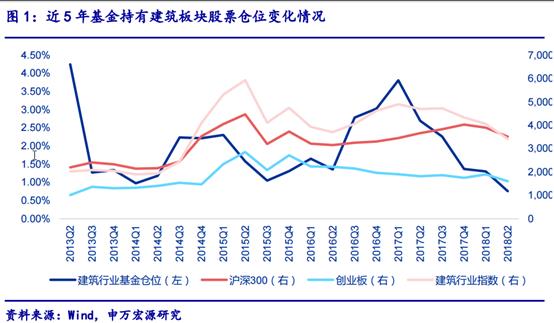
2018年Q2基金前十大重仓股中的建筑板块公司数量为27家,较2018年Q1继续下降(2017年Q1~2018年Q1分别为60家、47家、46家、38、30家)。基金重仓的这27家建筑板块公司17家出现了持仓上升,10家持仓下降。持仓市值前十大公司的市值占比为86.12%,较2018年Q1时85.02%的水平进一步提升,说明筹码向持仓市值较大的公司集中,继续呈现出明显的“抱团”现象。
2018Q2按持仓基金数量排名前七的公司分别为中国建筑(45)、东方园林(002310)(24)、葛洲坝(20)、中国铁建(17)、中国化学(15)、中材国际(600970)(14)、中工国际(002051)(13);按持股总市值排序排名前五的公司分别是东方园林(13.69亿)、葛洲坝(10.57亿)、中国化学(5.16亿)、中国建筑(5.12亿)、中国铁建(2.51亿)。
值得一提的是,2018Q2公募基金重点加仓个股为葛洲坝(+4437万股)、中国建筑(+4273万股)、中国交建(+1739万股)、中国铁建(+1128万股)、上海建工(600170)(+1044万股)、中国化学(+540万股)、棕榈股份(002431)(+409万股)、东易日盛(002713)(+257万股)。
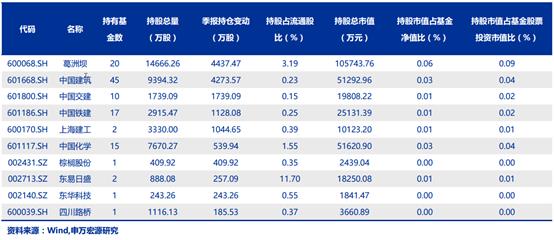
申万宏观表示,政府投融资机制改革的抓手+细分行业景气度向上(污染防治是三大攻坚战之一,乡村振兴和全域旅游带来增量空间)+市场结构优化(央企国企去杠杆,非上市民企融资渠道受限,上市民企更受益)+融资边际改善(定向降准、央行、银保监会表态)+标的低估值高安全边际。后续跟踪的核心是表内信贷与专项债的投放,若后续信贷数据或上市公司融资有加快迹象即可积极参与。
国际工程企业汇兑收益增加
中国外汇交易中心的数据显示,23日人民币兑美元汇率中间价报6.7593,较前一交易日上涨78个基点。从2018年初至今人民币汇率变动幅度来看,由于年初至2月人民币汇率持续上行累计升值3.6%,4月至今跌幅较大达到8.18%,年内累计变化幅度已达到4.21%。
机构表示,人民币汇率变动对于建筑行业的影响主要体现在三个方面:1)直接影响国内建筑企业以美元及其他外币计价资产的汇兑损益;2)如项目以美元报价以人民币为报表货币单位,则人民币兑美元贬值有望增加国内建筑企业海外业务毛利率;3)人民币兑美元贬值有望增加国内建筑企业海外工程报价的竞争力。
此前人民币汇率单向上涨,形成建筑企业美元计价资产汇兑损失及海外业绩估值的压制。2018年以来,汇兑收益将直接增厚利润,直接有利于国际工程企业估值的修复。
安信证券表示,下半年流动性预期宽松带动行业估值修复,海外业务占比较高的国际工程企业最受益。从国内建筑企业海外业务的占比来看,中工国际、中材国际、北方国际(000065)、中钢国际(000928)等4家国际工程企业的占比最高,收入占比均在50%以上;中国化学、中石化炼化工程、中国交建、中国电建(601669)、葛洲坝等大型建筑央企的海外收入占比也较高。
从2018年中报业绩预报情况来看,北方国际预计实现归属于上市公司股东的净利润同比增长53.26%-75.94%,中材国际预计同比增长35%-55%。
港股方面,国泰君安(香港)表示,基于现时行业估值偏低,重申行业“跑赢大市”评级。维持中国中车(601766)的“收集”评级,以及中国中铁(601390)、中国建筑国际、株洲中车时代电气的“买入”评级。
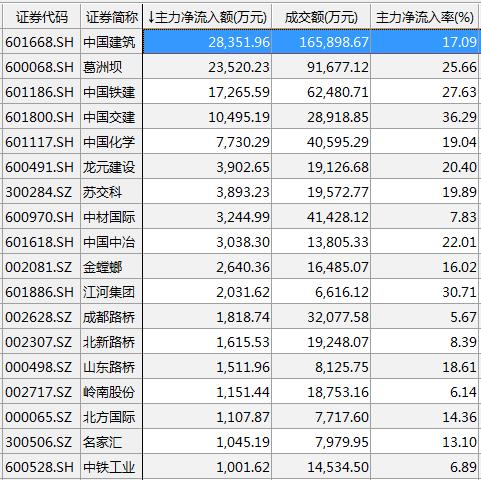
附:建筑装饰净流入前18